⚠️ このページはAtoviaのパートナーやアフィリエイト市場と連携しています。これらのリンクを通じた活動により、提携企業から手数料を受け取る場合があります。割引特典はポリシーに従って随時変更される可能性があります!皆様に追加費用が発生することは一切ありませんのでご安心ください!アイテム探しの時間を節約するのにお役に立てれば幸いです!
Excelで「毎月いくら受け取れるか」「毎月いくら積み立てればよいか」を計算したいときは、PMT・PV・FV・NPERといった財務関数を使います。知りたい値によって選ぶ関数が変わり、月払いの場合は利率と期間の入力方法、マイナス表示の理由でつまずきやすいのが特徴です。この記事では、1つの仮条件を使い回しながら、各関数の入力方法を順番に説明します。
最初にお伝えしたいのは、ここで紹介する計算は固定の利率・固定の支払額を前提にした計算だという点です。国民年金・厚生年金・終身年金などの実際の受取見込額や、保険会社の保証額とは別物ですので、あくまで試算の練習としてお読みください。
- Excelの年金計算は、固定の利率と固定の支払額を前提にした試算です。実際の受取額と同じとは限りません。
- 月払いで年利が月複利の場合は、利率に「年利÷12」、期間に「年数×12」を入力します。
- Excelの財務関数は「支出は負、収入は正」で扱うため、結果がマイナスで表示されることがあります。
- 計算値には税金・準備金・手数料が含まれない場合があります。
年金計算でExcelが使えること、使えないこと
ExcelのPMT・PV・FV・NPERといった関数は、利率と支払額が一定であることを前提に、定期的な受取額や積立額を計算します。Microsoftの公式ヘルプも、一定の利率と一定の支払額を想定した説明になっています。
- できること:固定の利率・固定の支払額で、毎月の受取額、必要な元本、積立後の金額、必要な期間を試算する。
- できないこと(そのまま断定できないこと):国民年金・厚生年金・終身年金などの実際の受取見込額や、保険会社の保証額を示すこと。
- 注意すること:PMTの計算には、税金・準備金・手数料が含まれない場合があります。
実際に受け取れる金額は、加入している制度や契約内容、税金などによって変わります。公的年金や保険の具体的な金額は、制度の公式な案内や契約書類でご確認ください。
目的別の関数早見表
関数を選ぶときは、「何を求めたいか」から逆引きするのが近道です。
| 知りたいこと | 使う関数 | 求める値 |
|---|---|---|
| 毎月の受取額・積立額はいくらか | PMT | 毎期の支払額 |
| 毎月一定額を受け取るには、いくら必要か | PV | 現在価値(必要な元本) |
| 定期積立は、期間終了時にいくらになるか | FV | 将来価値 |
| 何か月(何年)かかるか | NPER | 期間数 |
| 利率はどのくらいか | RATE | 利率 |
RATE関数は利率を逆算するための関数で、海外の解説記事でもPMT・PV・FV・NPERと並べて紹介されています。この記事では詳しい入力方法には触れず、先の4つの関数に絞って説明します。
迷ったときのチェック:「毎月の金額が知りたい」ならPMT、「元本が知りたい」ならPV、「積立後の金額が知りたい」ならFV、「期間が知りたい」ならNPERを選びます。
月払いのときの入力ルール
月ごとに支払いや受取りが発生する場合、利率と期間も「月単位」に合わせて入力する必要があります。年利が月複利の条件であれば、次のとおりです。
- 利率(rate):年利÷12
- 期間(nper):年数×12
たとえば年利5%、20年なら、利率は 0.05/12、期間は 20*12 と入力します。
注意したいのは、年利÷12 は月複利の条件のときの考え方だという点です。複利の条件が異なる場合は、先に契約や商品の条件を確認してから換算してください。年利と月利、年数と月数を混ぜて入力するのが、最も多いミスです。
PMT関数で毎月の受取額・積立額を求める
PMT関数は、一定の利率と支払額を前提に、毎期の支払額を求めます。構文は次のとおりです。
=PMT(利率, 期間, 現在価値, [将来価値], [支払期日])
ここからは、次の仮条件を使って説明します。実在の商品や制度の数値ではなく、読者が自分の数字に置き換えるための教材用の例です。
- 元本:1,000万円
- 年利:5%(月複利)
- 支払い:月末払い
- 期間:20年(240か月)
入力する数式は次のとおりです。
=PMT(0.05/12, 20*12, -10000000)
結果は月約65,996円になります(仮条件に基づく計算例)。元本を預ける側の視点で、元本を -10000000 とマイナスで入力しているため、受け取る月額はプラスで表示されます。
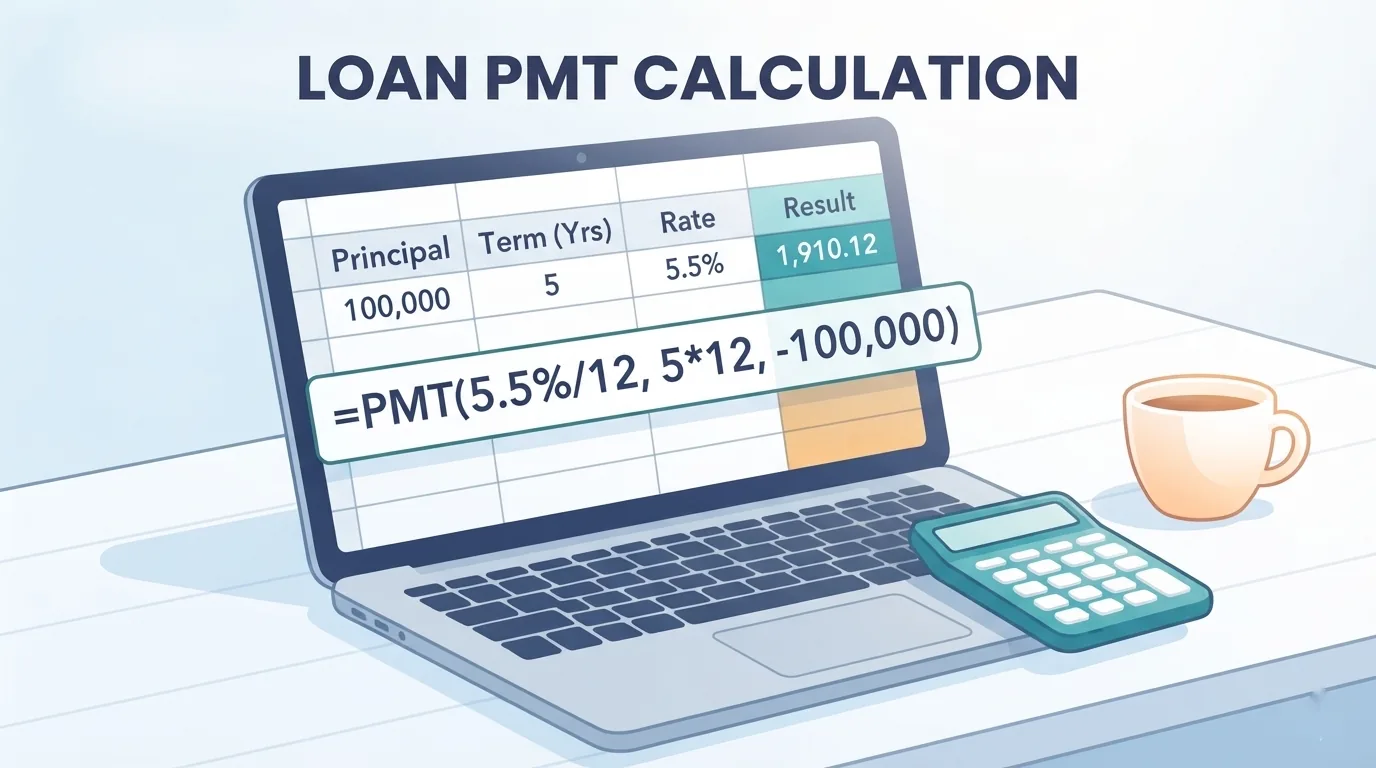
参考として、海外の解説記事(Spreadsheet Planet)には、10万ドル・年5%・月末払い・20年という条件で月約659.96ドルとなる例が載っています。これも入力条件に依存した計算値で、上の円建ての例はその金額を比例換算した値と一致します。
PV関数で毎月一定額を受け取るために必要な元本を求める
「毎月これだけ受け取りたいが、いくら用意すればよいか」を知りたいときは、PV関数を使います。PVは、一定の利率と定期的な支払額から現在価値を求めます。
=PV(利率, 期間, 定期支払額)
先ほどの仮条件で、毎月65,996円を20年間受け取るために必要な元本を確認してみます。
=PV(0.05/12, 20*12, -65996)
結果は約1,000万円となり、PMTで求めた金額から元本に戻せることが確認できます。
ここで受取額を -65996 とマイナスで入れているのは、符号の規則に合わせるためです。符号の詳しい考え方は、後ほど「結果がマイナスになる理由」で説明します。
FV関数で定期積立の将来価値を求める
毎月の積立額と利率から、期間終了時にいくらになるかを求めるには、FV関数を使います。
=FV(利率, 期間, 定期支払額)
🛒 おすすめ商品
仮の例として、毎月3万円を年利5%(月複利)で20年間積み立てる場合を考えます。
=FV(0.05/12, 20*12, -30000)
結果は約1,233万円です(仮条件に基づく計算例で、税金・手数料は含みません)。
積立額を -30000 とマイナスで入力するのは、積み立てる行為が「支出」にあたるためです。その結果、将来受け取れる金額がプラスで返ってきます。
NPER関数で必要な期間を求める
目標額や受取額から、何か月(何年)かかるかを逆算したいときは、NPER関数を使います。
=NPER(利率, 定期支払額, 現在価値)
元本1,000万円から月65,996円を受け取る場合の期間を、次のように確認できます。
=NPER(0.05/12, 65996, -10000000)
結果は約240か月です。月数を年数に直すには、12で割ります。240÷12=20年です。
期首払いと期末払い:type引数の違い
PMT・PV・FVでは、最後の引数 type で支払いのタイミングを指定できます。
typeが 0または省略:各期間の末に支払い(期末払い)typeが 1:各期間の初めに支払い(期首払い)
同じ仮条件(元本1,000万円、年利5%、20年)で比べると、次のとおりです。
| 項目 | 期末払い(type=0または省略) | 期首払い(type=1) |
|---|---|---|
| 数式 | =PMT(0.05/12, 20*12, -10000000) |
=PMT(0.05/12, 20*12, -10000000, 0, 1) |
| 毎月の金額(例示値) | 約65,996円 | 約65,722円 |
期首払いのほうが月額が少し小さくなるのは、各回の支払いが1期間早く行われるためです。比較表の金額は、仮条件から計算した例示値であり、実際の商品の数値ではありません。
結果がマイナスになる理由とよくあるミス
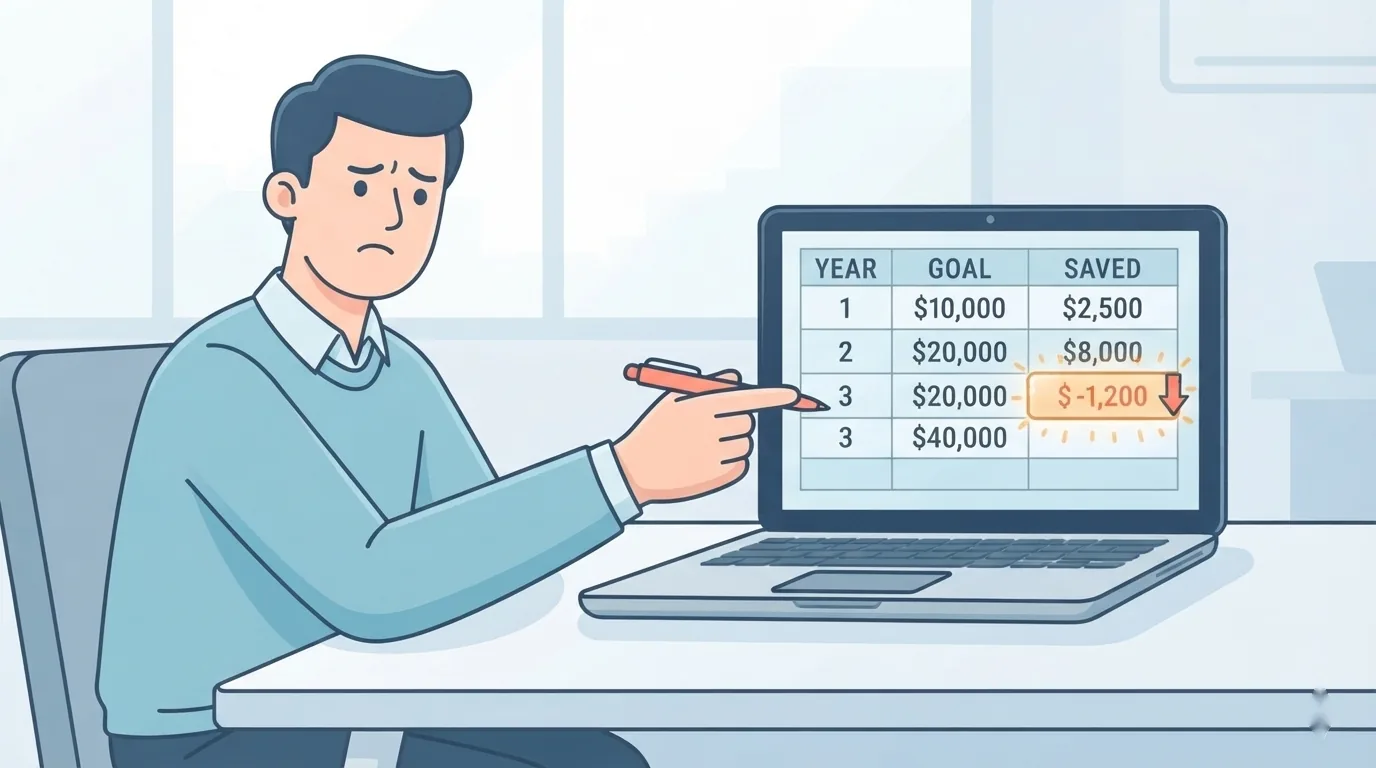
Excelの財務関数は、お金の流れを「支出は負、収入は正」という符号で扱います。元本や積立額を支払う側は負の数、受け取る側は正の数になります。
- 元本を
-10000000と入力すると、毎月の受取額はプラスで返ります。 - 元本を正の値で入力すると、毎月の金額がマイナスで返ります。
数式は合っているのに結果がマイナスになったときは、まず入力した元本や積立額の符号を見直してください。
よくあるミスのチェックリスト
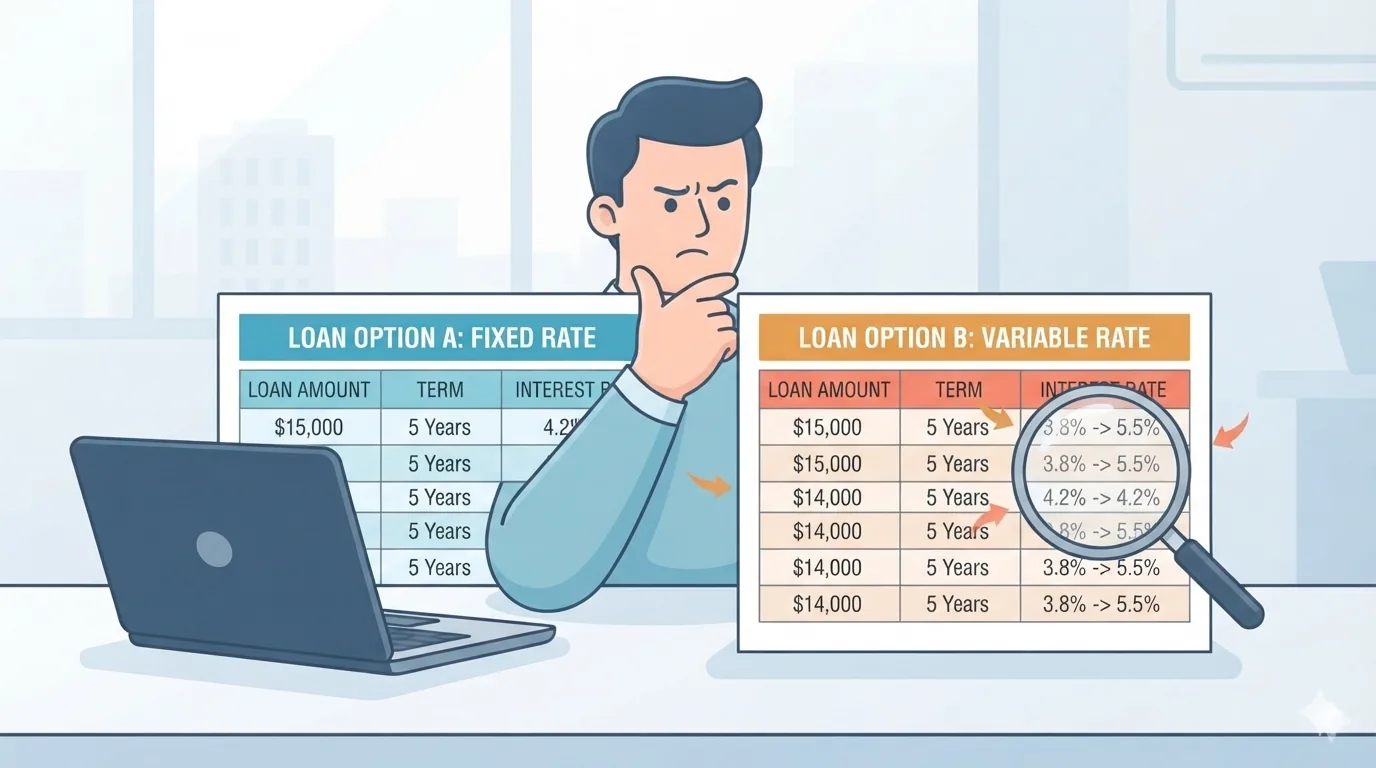
- 年利と月利を混在させていないか(年利を月払いにそのまま入れていないか)
- 年数と月数を混在させていないか(期間を12倍し忘れていないか)
- 元本・積立額・受取額の符号が噛み合っているか
typeの入れ忘れ、または値の間違いがないか- 複利の条件(月複利かどうか)を確認したうえで換算しているか
利率や支払額が変動する場合の考え方
Microsoftの公式ヘルプは、一定の利率・一定の支払額を前提に関数を説明しています。そのため、利率や支払額が途中で変わる場合に、この計算をそのまま使えるとは言い切れません。
変動がある場合の対処としては、次のような方法が考えられます。
- 条件が変わる期間ごとに表を分け、それぞれの期間を別々に計算して確認する。
- 実際の受取条件は、金融機関や年金の公的な案内など、一次情報で確認する。
Excelの試算は、あくまで目安として使うのが安全です。
よくある質問(FAQ)
Q1. どの関数を使えばよいですか?
毎月の金額ならPMT、必要な元本ならPV、積立後の金額ならFV、必要な期間ならNPERを使います。迷ったら「何を求めたいか」から選んでください。
Q2. 月払いの利率と期間はどう入力しますか?
年利が月複利の条件であれば、利率は年利÷12、期間は年数×12です。複利の条件が違う場合は、先に条件を確認してください。
Q3. 期首払いと期末払いの違いは何ですか?
type が0または省略なら期末払い、1なら期首払いです。同じ条件でも、期首払いのほうが毎月の金額は少し小さくなります。
Q4. 結果がマイナスになるのはなぜですか?
Excelの財務関数では、支出を負、収入を正として扱うためです。入力した元本や積立額の符号を見直してください。
Q5. 利率や支払額が変動する場合でも使えますか?
公式ヘルプは固定条件を前提にしているため、そのまま使えるとは言い切れません。期間ごとに分けて確認するなどの工夫が必要です。
Q6. 計算値は実際の受取額と同じですか?
同じとは限りません。税金・手数料などが含まれない場合があり、公的年金や保険の金額とも別物です。実際の金額は、制度や契約の公式な案内で確認してください。
まとめ
Excelで年金(定期的な受取額・積立額)を計算するポイントを整理します。
- 求めたい値に応じて、PMT・PV・FV・NPERを使い分ける。
- 月払いで月複利の場合は、利率を年利÷12、期間を年数×12に換算する。
- 結果の符号と
type(期首払いか期末払いか)を必ず確認する。 - 固定の利率・支払額を前提にした試算であり、実際の受取額とは別物と考える。
まずは仮条件の数値を、ご自身の金額・利率・期間に置き換えて試してみてください。
まずはMicrosoft公式のヘルプで、PMT関数の引数を確認してみましょう。
もっと比較や購入ガイドをお探しですか?
この記事を引用するとき
出典: Atovia(アトビア). https://atovia.kr