⚠️ このページはAtoviaのパートナーやアフィリエイト市場と連携しています。これらのリンクを通じた活動により、提携企業から手数料を受け取る場合があります。割引特典はポリシーに従って随時変更される可能性があります!皆様に追加費用が発生することは一切ありませんのでご安心ください!アイテム探しの時間を節約するのにお役に立てれば幸いです!
「借りたお金に、結局いくら利息がつくのか」。この疑問は、電卓が1つあれば自分で確かめられます。金利の数字だけを見て契約し、あとから総返済額に驚くことのないよう、この記事では計算式と具体的な数字例で、利息の求め方を順番に説明します。なお、記事中の数値はすべて説明用の仮定であり、実在の商品や現在の市場金利を示すものではありません。
- 利息の基本は「残高 × 年利 × 期間」。月ごとの利息は「残高 × 年利 ÷ 12」で求められます。
- 返済方式には元利均等返済と元金均等返済があり、同じ条件でも総利息が変わります。
- 複利は「利息に利息がつく」仕組みで、延滞やリボ払いなどで負担が膨らみやすくなります。
- 比べるときは表面金利だけでなく、実質年率(APR)と総返済額まで確認しましょう。
ローンの利息とは?まず押さえたい3つの基本用語
利息とは、お金を借りた対価として支払う費用です。計算に使う基本の用語は次の3つです。
- 元金(元本):実際に借りた金額。返済が進むと残った分が「残高」になります。
- 金利(年利):1年間借りたときにかかる利息の割合。「年3.0%」のように表します。
- 返済期間:借りてから完済するまでの期間。回数(月払いなら月数)で表すこともあります。
利息は考え方としては「残高 × 年利 × 日数 ÷ 365」で決まります。借りている金額が大きく、金利が高く、期間が長いほど、利息は増えます。
金利には、返済期間中ずっと同じ率の固定金利と、市場の動きに応じて見直される変動金利があります。変動金利の将来の水準は予測できないため、この記事では固定金利を前提に計算します。
利息の基本計算式(単利)を例題で理解する
もっとも基本的な計算が単利です。式は次のとおりです。
利息 = 元金 × 年利 × 期間(年)
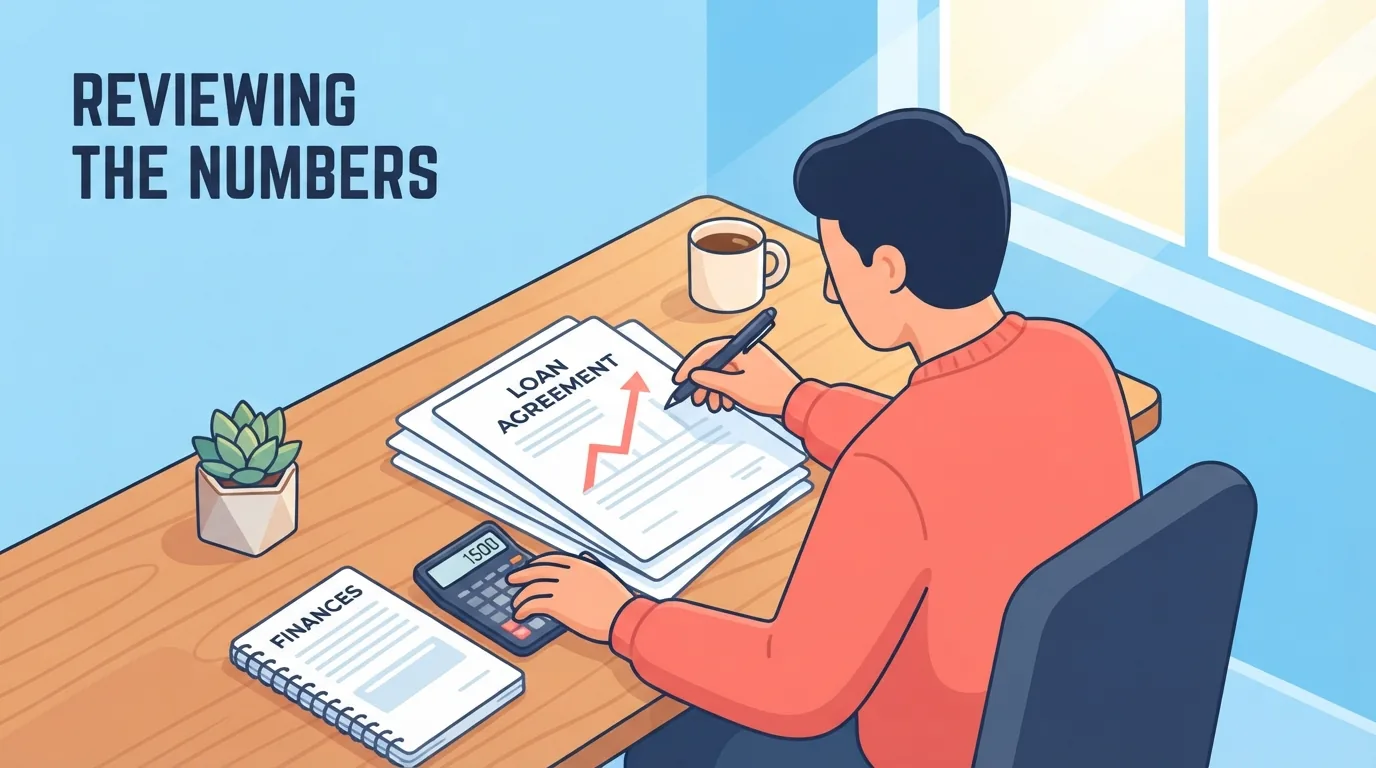
例題(仮定):100万円を年利3.0%で1年間借りた場合、1,000,000円 × 0.03 × 1年 = 30,000円が利息です。
実際の契約では、日割りで計算する方法が一般的です。この場合は「残高 × 年利 × 日数 ÷ 365」で求めます。たとえば100万円・年利3.0%で30日間なら、1,000,000 × 0.03 × 30 ÷ 365 ≒ 2,466円です。うるう年を366日で計算する契約もあるため、日数の数え方は契約書面で確認してください。
単利は、利息が元金だけにかかる考え方で、日割り計算の基本として多くのローンで使われています。
月ごとの利息の求め方(年利÷12×残高)
毎月返済するローンでは、月ごとの利息を次のように概算できます。
月ごとの利息 = 残高 × 年利 ÷ 12
年利を12で割ったものが月利です。年利3.0%なら月利は0.25%です。
例題(仮定):残高100万円・年利3.0%の1か月目の利息は、1,000,000 × 0.03 ÷ 12 = 2,500円です。返済が進んで残高が減れば、翌月以降の利息も減っていきます。
日割りで計算した場合と結果が少し違うのは、月によって日数が28日から31日まで異なるためです。どちらを採用するかは金融機関の約定によるので、実際の請求額は契約内容で確認しましょう。
元利均等返済と元金均等返済の違いと計算方法
毎月の返済額には、元金と利息が含まれます。その配分の違いで、返済方式が2種類に分かれます。
- 元利均等返済:毎月の返済額が一定。最初は利息の割合が大きく、徐々に元金の割合が増えます。
- 元金均等返済:毎月返す元金が一定。利息は残高に応じて減るため、返済額は少しずつ減ります。
元利均等返済の月額は、次の式で求められます。月利をr、返済回数をnとします。
月額 = 元金 × r × (1+r)^n ÷ ((1+r)^n − 1)
元金均等返済では、「元金 ÷ 返済回数」が毎月の元金で、そこにその月の利息(残高 × r)を足したものが返済額です。
| 比較項目 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 毎月の返済額 | 一定(例:約29,082円) | 徐々に減る(例:約30,278円から約27,847円) |
| 総利息(100万円・年3.0%・36回の例) | 約46,950円 | 約46,250円 |
| 最初の月の負担 | 比較的小さい | 比較的大きい |
| 向いている人 | 毎月の支出を一定にして管理したい人 | 総利息を抑えたく、初期の負担に余裕がある人 |
同じ条件なら、元金が早く減る元金均等返済のほうが総利息は少なくなります。ただし、どちらの方式が選べるかはローンの種類や金融機関によって異なります。
具体例で見る返済シミュレーション
条件(仮定):借入100万円、年利3.0%、36回の元利均等返済。月利は0.25%です。
月額は、1,000,000 × 0.0025 × (1.0025)^36 ÷ ((1.0025)^36 − 1) ≒ 29,082円となります。内訳は次のとおりです。
| 回数 | 返済額(約) | 利息(約) | 元金(約) | 返済後残高(約) |
|---|---|---|---|---|
| 1回目 | 29,082円 | 2,500円 | 26,582円 | 973,418円 |
| 2回目 | 29,082円 | 2,434円 | 26,648円 | 946,770円 |
| 36回目(最終) | 29,082円 | 約70円 | 約29,010円 | 0円 |
🛒 おすすめ商品
総返済額は、29,082円 × 36回 ≒ 1,046,950円。そこから借入額100万円を引いた約46,950円が総利息です。最初は利息が多く、回を重ねるごとに元金への充当が増えていくのが分かります。
注意:ここでの計算値は概算です。端数処理(円未満の切り捨てなど)や日割り計算の有無によって、実際の金額は金融機関の約定と数円から数百円程度異なる場合があります。
返済期間と金利で総利息はどれだけ変わるか
同じ100万円でも、期間と金利が変わると総利息は大きく変わります(いずれも仮定の概算、元利均等返済)。
- 年3.0%・36回:月額約29,082円、総利息約46,950円
- 年3.0%・60回:月額約17,969円、総利息約78,100円
- 年4.0%・36回:月額約29,524円、総利息約62,860円
期間を延ばすと月々の負担は軽くなりますが、利息を払う期間が長くなるため総利息は増えます。また、金利が1%違うだけで、36回では総利息が約16,000円変わります。
余裕資金があるときの繰り上げ返済には、毎月の返済額を保ったまま期間を縮める「期間短縮型」と、期間を保ったまま毎月の返済額を減らす「返済額軽減型」があります。一般に、元金を早く減らすほど支払う利息は少なくなります。ただし、手数料や受付条件は金融機関によって異なるため、事前に確認してください。
複利とは?ローンで気をつけたい場面
複利とは、利息を元金に組み入れ、次の期間はその合計に対して利息を計算する方法です。「利息に利息がつく」と覚えると分かりやすくなります。
複利の式:元利合計 = 元金 × (1 + 年利)^年数
例題(仮定):100万円・年利3.0%を3年間、1年ごとの複利で放置した場合、1,000,000 × 1.03^3 ≒ 1,092,700円です。同じ条件の単利では、1,000,000 × 0.03 × 3 = 90,000円で、合計1,090,000円となり、複利のほうが約2,700円多くなります。期間が長いほど、この差は広がります。
通常の毎月返済ローンは、残高に対して利息を計算する仕組みで、返済のたびに元金が減っていきます。一方で、返済が滞った場合の遅延損害金や、リボ払いのように元金が減りにくい仕組みでは、利息の負担が膨らみやすくなります。遅延損害金の利率は契約や法令によって異なるため、必ず契約書面で確認してください。
金利だけでなく実質年率(APR)で比べる理由
表面金利が低く見えても、事務手数料や保証料などが別にかかると、総コストは変わります。実質年率(APR)は、こうした費用も含めた年率の目安として、ローンを比べるときに役立ちます。どの費用が含まれるかは商品や契約によって異なるため、個別の範囲は契約書面で確認しましょう。
例(仮定):100万円・36回の元利均等返済で、次の2つを比べます。
| 比較項目 | ローンA | ローンB |
|---|---|---|
| 表面金利 | 年3.0% | 年2.8% |
| 手数料 | なし | 30,000円 |
| 利息の合計(概算) | 約46,950円 | 約43,700円 |
| 利息と手数料の合計(概算) | 約46,950円 | 約73,700円 |
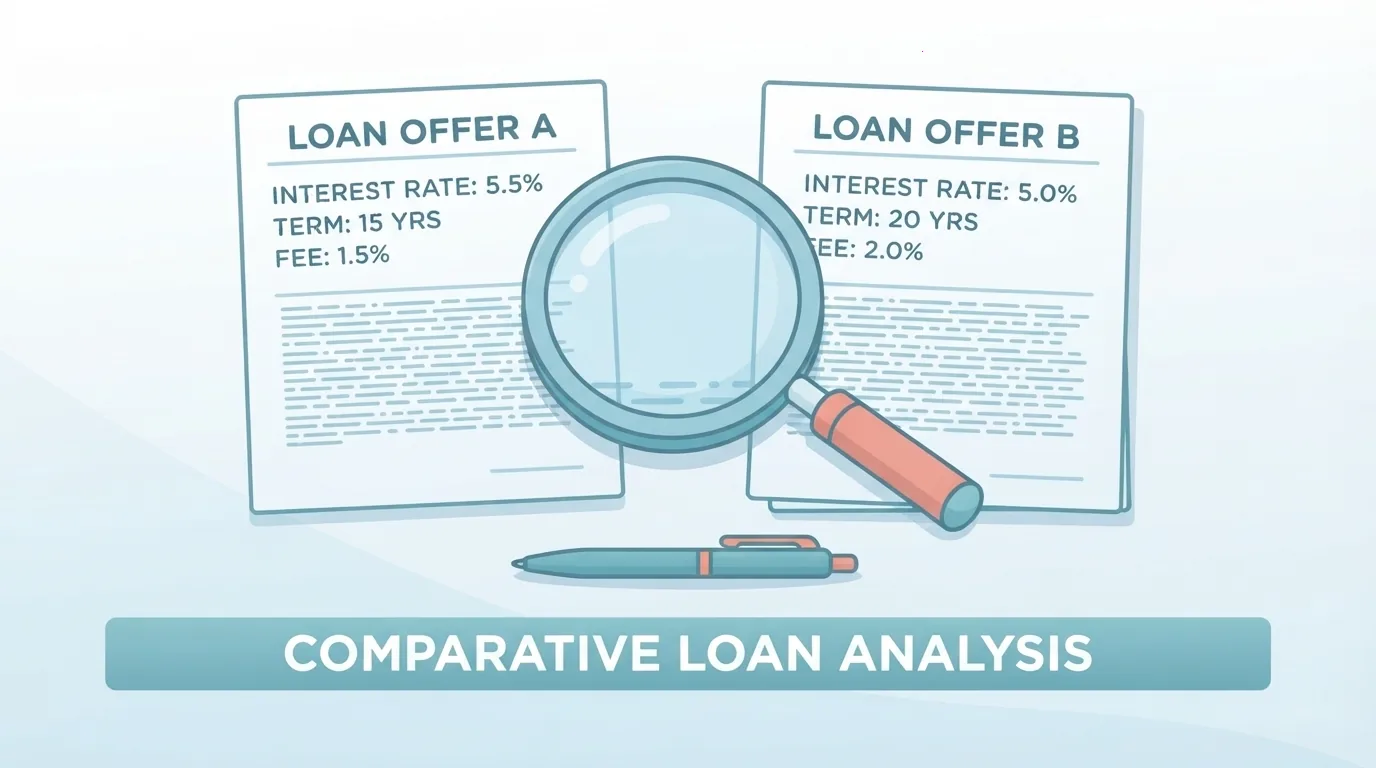
表面金利だけならBのほうが低く見えますが、手数料を含めた総コストではAが少なくなります。契約書面では、実質年率・返済方式・手数料の3点を必ず確認しましょう。
逆算してみよう:返済額から金利を求める方法
「借入額・毎月の返済額・返済回数」が分かっていれば、金利を逆算できます。たとえば、100万円を毎月29,082円で36回返済する条件なら、年利はおよそ3.0%と推定できます。
ただし、この逆算は手計算では難しく、試行錯誤が必要になります。実務的には次の方法が便利です。
- 表計算ソフトのRATE関数を使う(例:RATE(36,-29082,1000000)×12 で年利の目安が求められます)。
- オンラインの返済シミュレーターで、金利を変えながら月額を比べる。
提示された返済条件が高すぎないかを確かめる目安として、手数料を含めた総支払額から、実質的な年率を逆算してみる方法もあります。計算結果が表面金利よりかなり高ければ、手数料などの負担が大きい可能性があります。
ローンを比較するときのチェックリスト
複数のローンを比べるときは、次の項目を同じ条件で並べて確認しましょう。
- 金利の種類(固定か変動か)と、見直しの条件
- 実質年率(APR)と、含まれる費用の範囲
- 返済方式(元利均等か元金均等か)
- 事務手数料・保証料など、別にかかる費用
- 繰り上げ返済の条件と手数料
- 総返済額(毎月の返済額だけで比べない)
- 返済負担率(年収に対する年間返済額の割合)と、無理のない返済計画
金利の上限や貸付に関するルールは改正されることがあります。最新の情報は、金融庁や日本貸金業協会、各金融機関の公式情報で確認してください。
自分の借入額・金利・返済期間で、月々の返済額と総利息を試算してみましょう。
この記事は一般的な情報提供を目的としています。個別の契約判断は、契約書面や金融機関、専門家にご確認ください。
よくある質問(FAQ)
Q. 金利と実質年率の違いは?
金利は利息にかかる率で、実質年率は手数料などの費用も含めて年率に直した目安です。契約によって含まれる費用が異なるため、契約書面で確認してください。
Q. 月々の利息が最初は多いのはなぜ?
利息は残高に対して計算されるためです。返済の初期は残高が大きいので利息も多く、返済が進んで残高が減るほど利息は少なくなります。
Q. 繰り上げ返済はいつするのが効果的?
残高が多い早い時期ほど、削減できる利息は大きくなる傾向があります。ただし、手数料や手元資金の余裕も考慮して判断しましょう。
Q. 変動金利は将来どう計算が変わる?
見直しのタイミングで金利が変わると、その後の利息や返済額の計算に新しい金利が使われます。将来の金利は予測できないため、金利が上がった場合の返済額も試算しておくと安心です。
まとめ
ローンの利息は、単利の「元金 × 年利 × 期間」、月ごとの「残高 × 年利 ÷ 12」、毎月返済の元利均等返済の式、そして複利の考え方を押さえれば、自分で確認できます。比較するときは、表面金利だけでなく実質年率と総返済額まで見ることが大切です。
次のステップとして、自分の借入条件で月額と総利息を試算し、複数のローンで総返済額を並べて比べてみましょう。
- 金融庁(貸付や利息に関する最新の制度情報)
- 日本貸金業協会(貸付条件や返済に関する案内)
- 各金融機関の公式情報・契約書面(金利、実質年率、手数料、返済方式の詳細)
もっと比較や購入ガイドをお探しですか?
この記事を引用するとき
出典: Atovia(アトビア). https://atovia.kr