⚠️ このページはAtoviaのパートナーやアフィリエイト市場と連携しています。これらのリンクを通じた活動により、提携企業から手数料を受け取る場合があります。割引特典はポリシーに従って随時変更される可能性があります!皆様に追加費用が発生することは一切ありませんのでご安心ください!アイテム探しの時間を節約するのにお役に立てれば幸いです!
手元のビットコインは手放したくない。でも、まとまった資金が必要になった。そんなときに候補に挙がるのが、ビットコイン担保ローンです。
ビットコインを担保に預けて日本円などを借りるので、売却せずに資金を確保できます。ただし、価格が下がると担保が足りなくなり、強制清算される恐れがあります。この記事では、仕組みと下落時の動きを、架空の数字を使って順に見ていきます。
ビットコイン担保ローンとは?売却せずに資金を借りる仕組み
保有するビットコインを担保として預け、日本円などを借りるサービスです。返済が終われば、担保は返却されるのが基本的な形です。
担保・借入額・金利・返済の四つの基本要素
まず、担保として預けるビットコインの量が決まります。その評価額に応じて、借りられる上限が設定されます。
借りた金額には金利がかかり、期限までに元本と利息を返す必要があります。この四つ(担保、借入額、金利、返済)が、どのサービスにも共通する骨組みです。
無担保ローンや売却との立ち位置の違い
無担保ローンは、収入や信用情報をもとに審査されます。担保ローンは、預ける資産の価値が貸し出しの裏付けになります。
売却は資産そのものを手放しますが、担保ローンは持ち続けたまま資金を得ます。その代わり、返済義務と価格下落のリスクを自分で抱えることになります。
利用の流れ:申込から借入・返済までの手順
大きな流れは、口座の準備から担保の返却まで六つの段階です。細かい条件は事業者ごとに違うため、必ず各社の公式ページで確認してください。
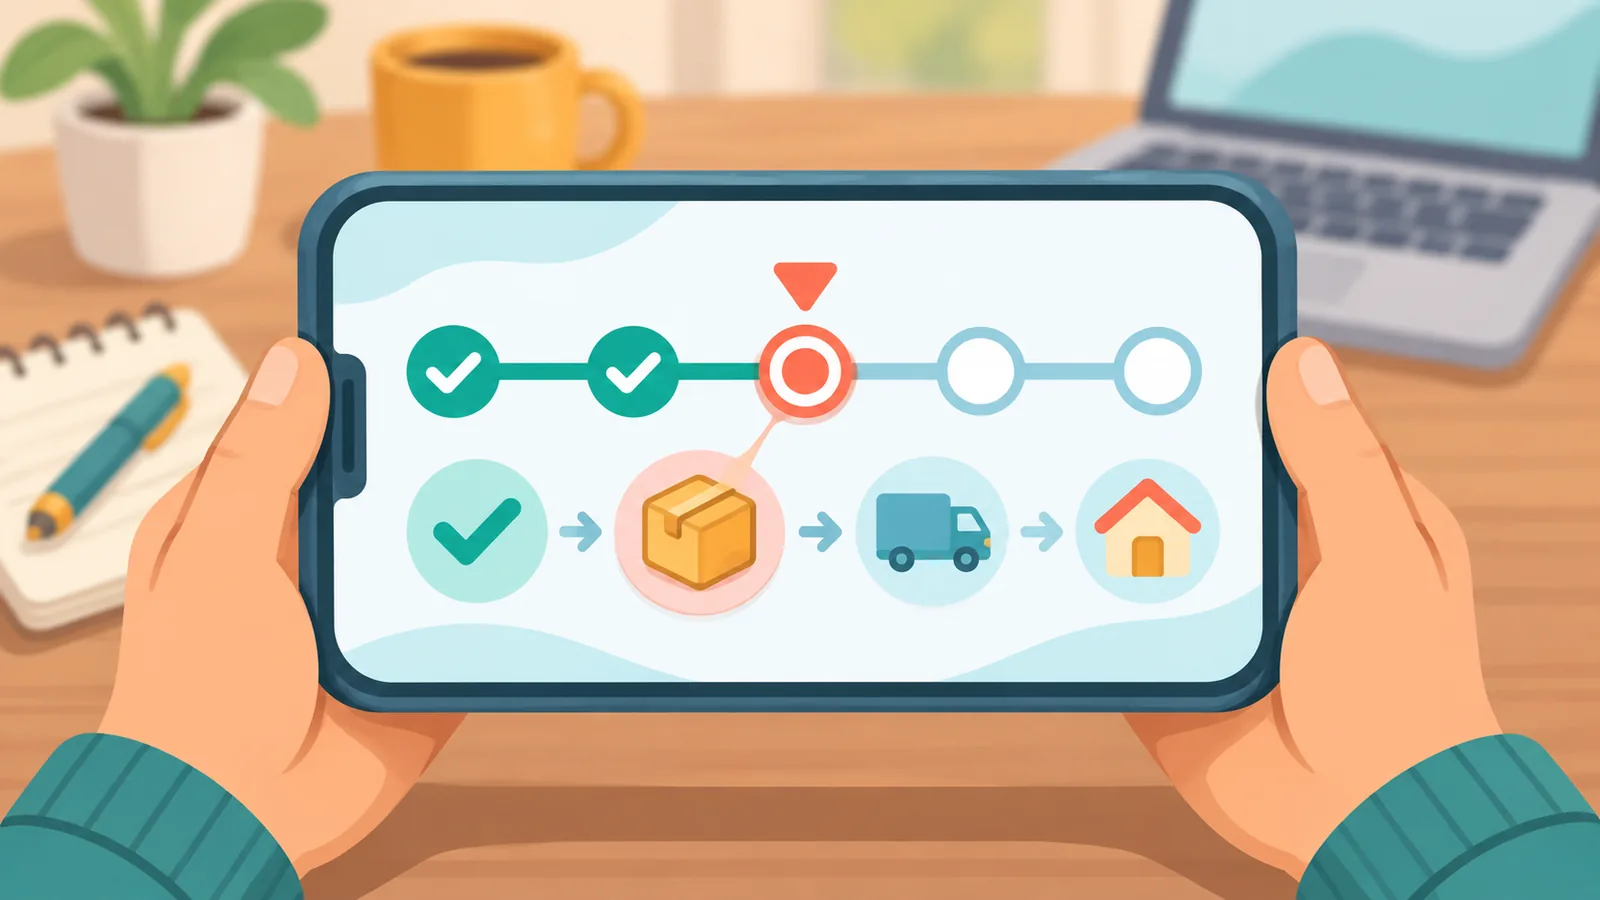
- 対象事業者で口座を開設し、本人確認を済ませる
- 担保にするビットコインを預け入れる
- 担保の評価額をもとに、借入額を決める
- 借入が実行され、資金を受け取る
- 契約で決められた方法で、金利や利息を支払う
- 返済が完了したら、担保が返却される
借入額の決め方や、金利の支払い方法は事業者で異なります。申し込む前に、契約書面や説明ページをよく読んでおきましょう。
売却と担保ローンの違い:売らずに借りるメリット
売却しないので、将来値上がりしたときの利益を逃さずに資金を得られる可能性があります。これが、担保ローンを選ぶ最大の理由です。
売却した場合に生じる税金の考え方
暗号資産を売却して利益が出た場合、課税の対象になることがあります。具体的な扱いは状況で変わるため、国税庁の公式情報や税理士に確認してください。
担保ローンの借入や担保の差し入れが、税務上どう扱われるかも契約内容によります。ここは自己判断せず、専門家への確認をおすすめします。
借入でも利息負担が生じる点
売らずに済むとはいえ、借りれば利息がかかります。ビットコインの値上がり幅より利息が重ければ、結果として損になる場合もあります。
LTVとは?担保価値と借入額の関係を数字で理解する
LTVは、担保の評価額に対する借入額の割合です。「借入額 ÷ 担保の評価額」で計算します。
たとえば、評価額1,500万円分のビットコインを担保に、500万円を借りたとします。このときのLTVは約33%です。なお、これは理解のための架空の例で、実在するサービスの条件ではありません。
事業者ごとに異なる上限LTVの確認ポイント
借入時の上限LTVと、強制清算が行われるLTVは別の数字です。この二つが何%に設定されているかを、必ず確認してください。
追加担保を求められる水準があるかどうかも、事業者で違います。公式の説明ページや約款で、数字の根拠を自分の目で確かめましょう。
価格が下落したらどうなる?追加担保と強制清算のシナリオ
LTVが事業者の定める基準を超えると、追加担保を求められたり、強制清算されたりします。価格下落で担保の評価額が減ると、借入額は変わらないのでLTVが上がります。
下落率ごとのLTV変化を示す表
先ほどの例(担保1,500万円、借入500万円)で、価格が下がった場合を計算しました。数字はすべて架空の例示です。
| 価格の下落率 | 担保の評価額 | LTV |
|---|---|---|
| 0% | 1,500万円 | 約33% |
| 20%下落 | 1,200万円 | 約42% |
| 40%下落 | 900万円 | 約56% |
| 60%下落 | 600万円 | 約83% |
仮に強制清算の基準が70%だとすると、約52%の下落で到達する計算です。ビットコインは短期間に大きく動くこともあるため、決して遠い数字ではありません。
🛒 おすすめ商品
警告通知から清算までの流れ
多くの場合、基準に近づくとメールなどで警告が届き、追加担保や一部返済で対応できます。ただし、通知の方法や猶予の長さは事業者ごとに違うため、事前に確認が必要です。
急落時に通知が間に合わない可能性
急落が早朝や深夜に起きると、通知を見る前に清算が実行されることもあり得ます。連絡の猶予が保証されているとは限らないので、余裕のある借入額にしておくのが現実的な備えです。
ビットコイン担保ローンの注意点とリスク
最も大きいのは強制清算ですが、それ以外にも見落としやすい点があります。借りる前に、次の項目を一通り押さえておきましょう。
- 強制清算:基準のLTVを超えると、担保が売却される
- 金利の変動:条件によっては、借入中に金利が変わる場合がある
- 預け先のリスク:担保を預ける事業者の管理体制や破綻リスク
- 手数料:融資手数料や清算時の費用など、金利以外のコスト
- 返済期限:期限までに返せないと、担保が処分される場合がある
- 税務上の扱い:清算で売却された場合の課税も含め、要確認
- 資金の使い道:使い道によって、損失の広がり方が変わる
この記事の要点
- 借入額は、担保評価額に対するLTVで管理される
- 強制清算のLTV水準と、追加担保の期限を必ず確認する
- 金利だけでなく、手数料を含めた総コストで比べる
- 返済計画と、借りた資金の使い道を先に決めておく
売却・無担保ローン・他の資金調達との比較
どの方法が向くかは、資金が必要な期間と価格下落への許容度で決まります。以下は一般的な傾向を示した目安で、実際の条件は事業者ごとに異なります。
| 項目 | 担保ローン | 売却 | 無担保ローン |
|---|---|---|---|
| 資金化のスピード | 事業者による | 比較的早い | 審査次第 |
| 価格下落リスク | 清算の恐れあり | 売却後は影響なし | 担保がなく影響なし |
| 利息 | かかる | かからない | かかる |
| 税金 | 要確認 | 利益に課税の可能性 | 要確認 |
| 審査 | 担保中心の場合が多い | 不要 | 収入・信用情報が中心 |
安全に利用するための考え方:LTVに余裕を持たせる
借入額を抑え、上限よりかなり低いLTVで運用するのが基本です。借りられる上限まで借りないことが、いちばんの防御になります。
借入額を決める手順
先に「どこまで下落しても耐えられるか」を決め、そこから逆算します。たとえば、60%下落しても清算基準に届かないようにしたいなら、借入額はもっと小さくなります。
先ほどの例で借入を300万円にすると、60%下落後のLTVは50%です。500万円の場合の83%と比べて、余裕の差がはっきり分かります。これも架空の例示です。
借りた資金の使い道でリスクはどう変わるか
生活費や事業資金なら、返済の見通しを立てやすいでしょう。一方、借りた資金で別の投資をすると、下落が重なったときに損失が二重に膨らむ恐れがあります。
利用前のチェックリスト
申し込む前に、次の六点を確認してください。どれも契約書や公式ページに書かれている内容です。
- 強制清算が起きるLTVの水準はいくらか
- 追加担保を求められたとき、期限はどのくらいか
- 金利と手数料を合計すると、総額はいくらか
- 担保のビットコインは、どのように管理されるか
- 返済の方法と期限、途中返済の可否
- 税務の確認先(国税庁の情報や税理士)
よくある質問(FAQ)
強制清算されたら、不足分は請求されますか?
担保の売却額で足りない場合の扱いは、契約によって異なります。事業者の公式情報で確認してください。
貸出中に担保のビットコインを売却できますか?
一般に、担保は事業者に拘束されるため、自由な売却はできないと考えられます。詳細は各社の約款で確認が必要です。
利息はどのように支払いますか?
返済時にまとめて払う方式や、定期的に払う方式があります。事業者によって違うため、申込前に確認しましょう。
税金はどうなりますか?
契約内容や、清算の有無によって扱いが変わる可能性があります。国税庁の公式情報や税理士に確認することをおすすめします。
初心者でも利用できますか?
利用自体は可能な場合が多いものの、LTVと清算の仕組みを理解してからが前提です。少額から始めて、余裕のある借入額にしておくと安心です。
まとめと次の一歩
ビットコイン担保ローンは、売らずに資金を得られる反面、価格が下がるとLTVが上がり、強制清算のリスクが生じます。借入額は上限いっぱいにせず、下落に耐えられる余裕を持たせることが肝心です。
今日できることは、利用を考えている事業者の公式ページで、強制清算のLTV水準と追加担保の条件を確認することです。数字を自分の目で見てから、借入額を決めましょう。
まずは公式情報を確認しましょう。利用候補の事業者の説明ページと約款を開き、LTVの基準と清算条件をメモしてみてください。
もっと比較や購入ガイドをお探しですか?
この記事を引用するとき
出典: Atovia(アトビア). https://atovia.kr
この記事は Atovia が AI ツールを使って作成しました。誤りを見つけた場合はお問い合わせからお知らせください。確認のうえ修正します。
健康・お金・法律に関する内容は一般的な情報であり、医師・税理士・弁護士などの専門家への相談に代わるものではありません。