⚠️ このページはAtoviaのパートナーやアフィリエイト市場と連携しています。これらのリンクを通じた活動により、提携企業から手数料を受け取る場合があります。割引特典はポリシーに従って随時変更される可能性があります!皆様に追加費用が発生することは一切ありませんのでご安心ください!アイテム探しの時間を節約するのにお役に立てれば幸いです!
英国で過去の延滞や借入の少なさから信用履歴に不安があっても、借入の選択肢が完全になくなるわけではありません。ただし、審査に通りにくい分、金利や総返済額が高くなりやすく、慎重な比較が欠かせません。この記事では、自社で審査から貸付までを行う「ダイレクトレンダー」の仕組み、選ぶときの基準、費用とリスク、申込前に確認したい点を整理します。
As an Amazon Associate I earn from qualifying purchases.
ご注意:本記事で扱うのは、英国に居住する方を対象とした貸付の仕組みです。英国の貸付業者の多くは、英国居住と英国の銀行口座を申込の前提としているため、日本在住の方は対象外となる可能性が高いです。また、本記事は一般的な情報提供であり、個別の金融助言ではありません。業者の条件、金利、認可状況は変わるため、必ず各社の公式サイトとFCAの登録簿で最新情報を確認してください。
- ダイレクトレンダーは、自社で審査・貸付を行う業者。複数社へ取り次ぐ仲介業者とは仕組みが異なります。
- 選ぶ際の第一歩は、FCA(金融行動監視機構)の登録簿で認可状況を確認することです。
- 金利の目安である代表APRと、実際に提示される金利は異なる場合があります。総返済額で比較しましょう。
- 本申込の前に、信用情報に痕跡が残らない資格チェック(ソフトサーチ)を活用し、短期間の連続申込は避けます。
- 返済が難しいときは、新たな借入より先に無料の債務相談を利用してください。
英国の「ダイレクトレンダー」とは?仲介業者との違い
ダイレクトレンダーとは、自社の資金で審査を行い、そのまま貸付と回収まで担う貸金業者のことです。これに対して仲介業者(ブローカー)は、申込者の情報を複数の貸付業者に取り次ぐ役割で、自社では貸付を行いません。
ダイレクトレンダーと仲介業者の違い
- ダイレクトレンダー:申込、審査、契約、入金、問い合わせ対応までを一社が担当します。契約相手が明確で、条件を直接確認できます。
- 仲介業者:申込情報を複数社に送るため、紹介先の業者が申込者の同意の範囲で情報を受け取ります。紹介先や条件は審査結果によって決まります。
信用情報機関への照会(ソフトサーチとハードサーチ)
英国では、Experian、Equifax、TransUnionの3社が主な信用情報機関として知られています。業者はこうした機関の情報をもとに審査を行います。照会の方法には2種類あります。
- ソフトサーチ(資格チェック):借入できそうかを事前に確認するための照会で、信用情報に痕跡が残らず、他社からは見えません。
- ハードサーチ:本申込の審査時に行われる照会で、記録が残ります。短期間に何度も重なると、審査で不利に働く可能性があります。
信用情報に不安がある人向けローンの種類
信用履歴に不安がある人向けの商品は、借入額や返済期間、担保や保証人の有無によって、いくつかの型に分かれます。まず自分の目的に合う型を知ることが、無駄な申込を減らす近道です。
- 少額・短期ローン:比較的小さな金額を短い期間で返す型です。手続きが早い反面、返済期間が短く、費用が割高になりやすい傾向があります。
- 無担保の個人ローン:担保なしで借りられる一般的な個人向けローンです。信用履歴に不安がある場合は、条件が厳しくなったり、金利が高めに設定されたりすることがあります。
- 保証人付きローン:親族や知人などが保証人となる型です。保証人が返済を肩代わりする可能性があるため、保証人側のリスクも十分に説明しておく必要があります。
- クレジットビルダー系の商品:返済実績を積み重ね、信用履歴の改善につなげることを意識した商品です。内容は商品ごとに異なるため、費用と仕組みを確認してください。
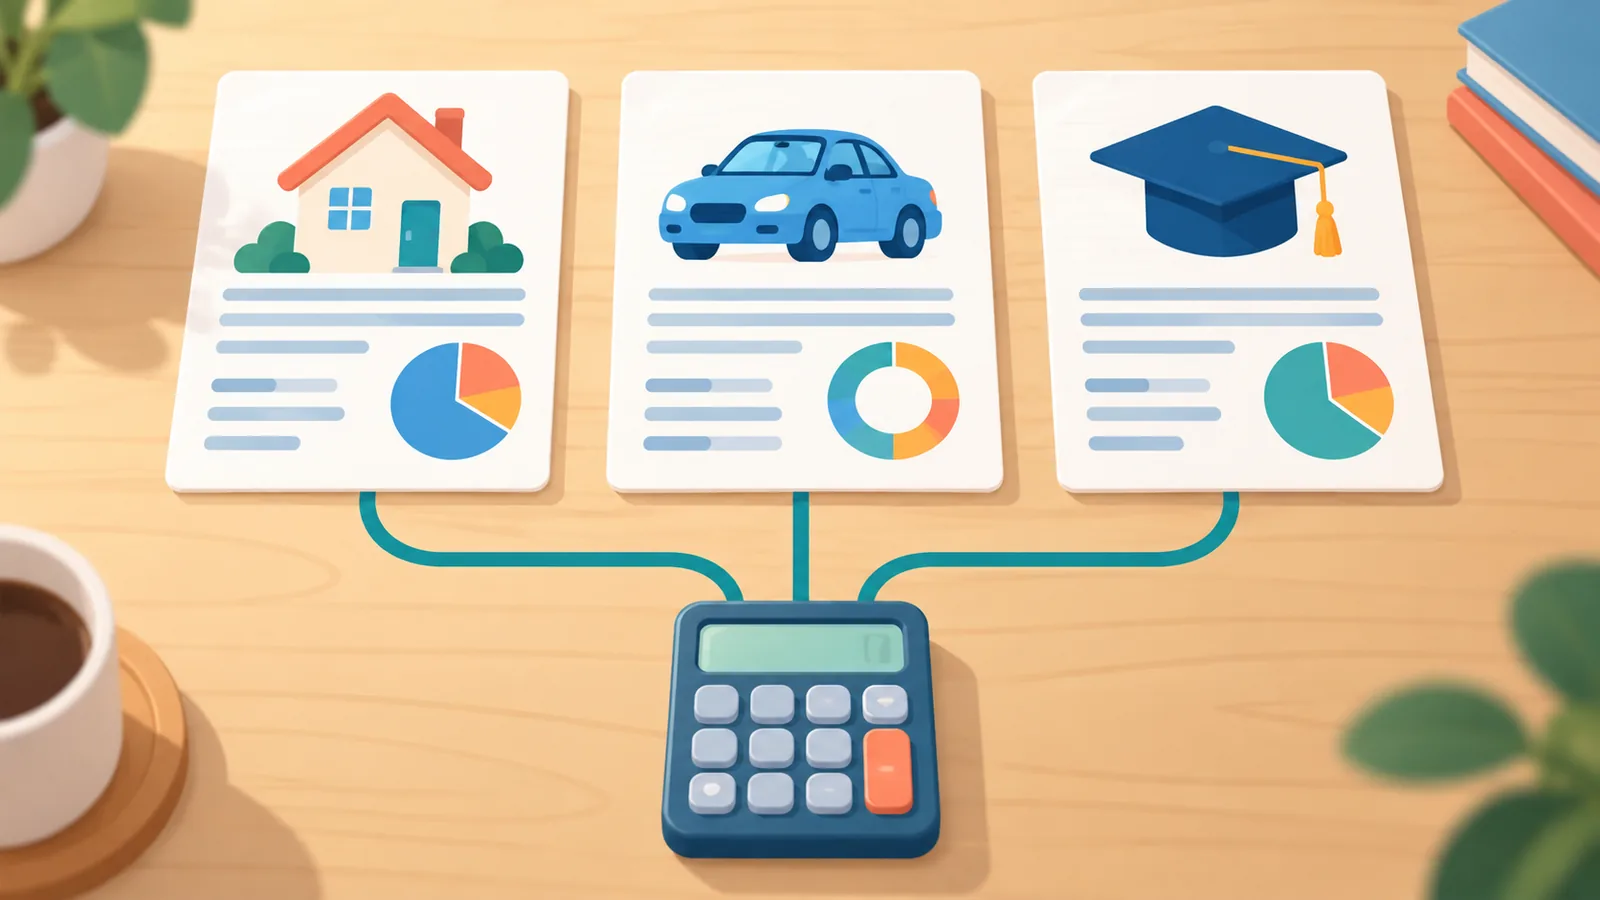
借入額や返済期間の具体的な範囲は業者によって大きく異なります。向き不向きは、「いくら必要か」「いつまでに返せるか」「履歴を整えたいか」で判断すると整理しやすくなります。
ダイレクトレンダーを選ぶ5つの基準
基準1:FCA認可の有無と登録番号
英国の消費者向け貸付は、FCA(金融行動監視機構)が規制しています。FCAの金融サービス登録簿(Financial Services Register)で、業者名や登録番号から認可状況を確認できます。認可がない業者や、名称が似た別業者に注意してください。
基準2:総返済額・APR・手数料・早期返済のルール
月々の返済額だけでなく、最終的にいくら返すことになるかで比較します。手数料の有無、延滞時の追加費用、早期返済をした場合の扱いも契約前に確認しましょう。
基準3:借入可能額と返済期間の柔軟性
必要な金額に対して、無理のない返済期間を選べるかが重要です。期間が短いと月々の負担が増え、長いと総返済額が増える傾向があります。
基準4:審査の透明性と申込後の対応
資格チェックの有無、審査結果の通知方法、否決された場合の説明の丁寧さなどは、業者の姿勢が表れる部分です。
基準5:利用者の評判とサポート体制
問い合わせ窓口の分かりやすさや、返済が難しくなったときの相談への対応を確認します。評判は複数の情報源を見比べ、一つの口コミだけで判断しないようにしましょう。
主要ダイレクトレンダーの比較表
以下は、英国の比較サイトなどで名前が挙がっている業者を例示したものです。特定の業者を推奨するものではなく、比較の軸を示すための例です。各社の条件は頻繁に変わるため、数値は掲載せず、最新の内容は必ず公式サイトで確認してください。
例示業者:Loans2Go、MoneyBoat、Bamboo Loans、CashFloat、Drafty、118 118 Money、Proper Finance
| 比較軸 | 確認するポイント | 見方のコツ |
|---|---|---|
| 借入額の範囲 | 少額が中心か、比較的大きな額にも対応するか(公式サイトで最新条件を確認) | 必要額に近い商品を選び、借り過ぎを避ける |
| 返済期間 | 商品ごとに異なる。短期型か、長めの期間を選べるか(公式サイトで最新条件を確認) | 月々の負担と総返済額のバランスで判断する |
| 料金の見方 | 代表APRは目安であり、個別の金利は異なる場合がある(公式サイトで最新条件を確認) | 提示された総返済額を必ず確認する |
| 審査の特徴 | 資格チェックの有無、収入や支出の確認方法(公式サイトで最新条件を確認) | 本申込の前にソフトサーチで確認する |
| 申込方法 | オンライン申込が中心か、必要書類は何か(公式サイトで最新条件を確認) | 本人確認や口座確認の手順を事前に把握する |
表を使ったあとの確認手順
- 気になる業者の正式名称を公式サイトで確認する。
- FCAの登録簿で、名称と登録番号が一致し、認可されているかを確認する。
- 公式サイトで、借入額、返済期間、料金、申込資格の最新条件を読む。
- 資格チェックが利用できる場合は、まずそれを使う。
目的別の選び方(ケーススタディ)
ケース1:急な出費を短期でまかなう場合
家電の故障や急な修理など、少額を短期間で返せる見込みがある場合は、少額・短期型が候補になります。ただし、期間が短いほど一回あたりの返済負担は重くなります。返済日の収入を確認し、余裕のある計画かを確かめてください。
ケース2:返済期間を長めに取りたい場合
月々の負担を抑えたいときは、返済期間を選べる無担保の個人ローンなどを検討します。期間が長くなるほど、支払う利息の総額が増える傾向があるため、総返済額と月額の両方を見比べましょう。
ケース3:信用履歴の改善も意識したい場合
履歴の改善を目的にするなら、返済実績が信用情報機関に報告されるかどうかが一つの確認点です。ただし、改善を理由に不要な借入をすることは避け、本当に必要な範囲にとどめてください。
🛒 おすすめ商品
🛒 おすすめ商品
費用とリスクを理解する
代表APRと実際の総返済額の違い
代表APRとは、広告などで示される金利の目安で、承認された利用者の過半数(51%以上)に適用される水準を指します。つまり、あなた自身に提示される金利は、これより高くなる場合があります。比較するときは、申込後に提示される金利と総返済額で最終判断することが大切です。
返済が遅れた場合の影響
- 延滞の事実が信用情報に記録され、今後の借入に影響する可能性があります。
- 延滞に伴う追加の費用が発生することがあります。
- 高コストの短期クレジットには、FCAの規則により上限が設けられています。最新の内容はFCAやMoneyHelperで確認してください。
借り過ぎを防ぐ返済計画の立て方
- 毎月の収入から、家賃、光熱費、食費、通信費などの固定的な支出を差し引く。
- 残った金額のうち、無理なく返せる範囲を決める。予備費も残しておく。
- その範囲で返済できる借入額と期間に絞って検討する。
消費者信用法に基づき、契約後に一定期間内の撤回権や、早期返済の権利が認められています。具体的な期間や条件は契約書と公的な情報源で確認してください。
申込前のチェックリスト
- 収入と支出の確認:直近の収入と毎月の支出を書き出し、返済に回せる金額を試算した。
- 資格チェックの活用:本申込の前に、ソフトサーチ形式の資格チェックを利用した。
- 連続申込の回避:短期間に複数社へ続けて本申込をしないようにした。ハードサーチが重なると審査に不利になる可能性があります。
- FCA認可の確認:登録簿で、業者名と登録番号を確認した。
- 契約書の重要項目:総返済額、金利、手数料、延滞時の費用、早期返済の扱い、撤回の条件を読んだ。
- 申込資格:年齢、居住地、銀行口座、収入の条件を各社の公式条件で確認した。
申込から借入までの流れ
流れは業者によって異なりますが、一般的には次の順序で進みます。所要時間は、業者や審査状況により異なります。
- オンライン申込:必要事項を入力します。入力内容は正確に。誤りは審査に影響します。
- 本人確認:本人確認書類や住所確認書類の提出が求められるのが一般的です。
- 審査:信用情報や収入、支出などをもとに判断されます。
- 契約:提示された条件を読み、納得できる場合のみ同意します。
- 入金:契約後、指定した銀行口座に入金されます。
必要書類は、本人確認書類、住所確認書類、収入や銀行取引の確認資料が一般的な目安です。実際に必要なものは各社の案内に従ってください。
ローン以外の選択肢
借りること以外にも、状況を改善する方法があります。まず検討してみてください。
- クレジットユニオン:会員組織による協同組合型の金融機関で、金利には法定の上限があります。居住地域などの加入条件があります。
- 給与前払いの仕組み:勤務先が対応している場合に、働いた分の給与を先に受け取れる制度です。
- 政府などの支援制度:状況によっては、公的な給付や支援を利用できる場合があります。
- 無料の債務相談窓口:MoneyHelper、StepChange、Citizens Advice、National Debtlineなどが、無料で相談を受け付けています。
すでに返済が苦しい場合は、新たな借入で補うのではなく、先にこうした無料の窓口に相談することを強くおすすめします。
よくある質問(FAQ)
審査に落ちたらどうすればよいですか?
すぐに別の業者へ続けて申し込むのは避けましょう。まず信用情報機関で自分の記録を確認し、誤りがないかを見直します。そのうえで、資格チェックを使って可能性を確かめ、借入以外の選択肢も検討してください。
申込は信用スコアに影響しますか?
ソフトサーチ形式の資格チェックは、信用情報に痕跡が残らないとされています。一方、本申込時のハードサーチは記録が残り、短期間に重なると不利になる可能性があります。
日本在住者や外国籍でも申し込めますか?
英国の貸付業者の多くは、英国居住と英国の銀行口座を前提としています。そのため、日本在住の方は対象外となる可能性が高いです。外国籍の方でも、英国に居住し、条件を満たしていれば申し込める場合があります。必ず各社の公式条件で確認してください。
返済を早めに終えると費用は減りますか?
消費者信用法上、早期返済の権利が認められており、一般に利息が軽減される場合があります。ただし、扱いは契約内容によって異なるため、契約書で早期返済の条件と手数料の有無を確認してください。
まとめ
信用情報に不安がある場合でも、ダイレクトレンダーを含め、英国には複数の選択肢があります。大切なのは、FCAの認可を確認すること、代表APRではなく総返済額で比較すること、本申込の前に資格チェックを使うこと、そして返済可能な範囲だけを借りることです。迷ったときや返済が難しいときは、無料の債務相談窓口を最優先に考えてください。
借入を検討する前に、無理のない借入額と総返済額を試算しましょう。業者の認可状況はFCAの登録簿で、最新の条件は各社の公式サイトで確認してから比較することをおすすめします。
- FCA(Financial Conduct Authority)金融サービス登録簿
- MoneyHelper(英国政府系の無料金融情報サービス)
- StepChange、Citizens Advice、National Debtline(無料の債務相談窓口)
- Experian、Equifax、TransUnion(信用情報機関)
もっと比較や購入ガイドをお探しですか?
この記事を引用するとき
出典: Atovia(アトビア). https://atovia.kr